Domain briefmarkenbogen.de kaufen?
Wir ziehen mit dem Projekt
briefmarkenbogen.de um.
Sind Sie am Kauf der Domain
briefmarkenbogen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain briefmarkenbogen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
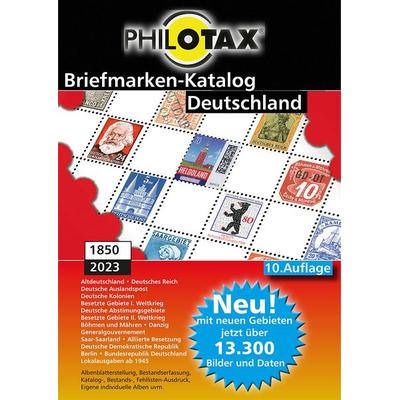
PHILOTAX GmbH: Deutschland Briefmarkenkatalog 1849 - 2020 10. AuflageDeutschland Briefmarkenkatalog 1849 - 2020 10. Auflage , Über 13.300 Abbildungen und Datensätze - über 130 Sammelgebiete - Topaktuell Briefmarken bis einschließlich 6. Juli 2023 - reale Handelspreise, das sind nur einige Fakten die der neue Deutschland-Katalog 10. Auflage zu bieten hat. Katalogpreise und Ausgabedaten wurden komplett überarbeitet. Zur PHILOTAX Nummer erhalten Sie die Michel-Nummer als zusätzliche Referenz-Katalog Nummer. Suche und Ausdrucke werden unterstützt. Folgende Ausgabegebiete sind enthalten: alle Gebiete von Altdeutschland (von Baden-Norddeutscher Bund) Deutsches Reich zusätzlich Deutsche Auslandspostämter (Deutsche Post in China, Deutsche Post in Marokko, Deutsche Post in der Türkei) Deutsche Kolonien (Deutsche-Neuguinea, Deutsch-Ostafrika, Deutsch-Südwestafrika, Kamerun, Karolinen, Kiautschou, Marianen, Marshall-Inseln, Samoa, Togo, Witu) Generalgouvernement, Memel, Danzig, Böhmen und Mähren Deutsche Besetzungsausgaben 1914/18 (Landespost in Belgien, Etappengebiet West, Oberbefehlshaber Ost, Dorpat, Grodno, Libau, Landesbotenpost der 10. Armee, Deutsche Post in Polen, Militärverwaltung in Rumänin, Etappengebiet der 9. Armee) Deutsche Abstimmungsgebiete (Allenstein, Marienwerder, Oberschlesien, Oppelner Notausgaben, Schleswig etc.) Deutsche Besetzungsausgaben 1939/45 (32 Gebiet von Albanien bis Zara), Feldpost Saar, Saargebiet, Saarland Alliierte Besetzung Deutsche Demokratische Republik Berlin Bundesrepublik alle Ausgaben bis einschließlich 6. Juli 2023 Deutsche Lokalausgaben ab 1945 Sudentenland Funktionen und Ausdrucke Albenblatterstellung, Bestandserfassung, Sammelalbenkärtchen, Katalog-, Bestands-, Fehl-, und Dublettenlisten, eigene individuelle Alben uvm. , Arzneimittel- & Kondomautomaten > Warenautomaten & Dispenser , Auflage: 10. Auflage, Erscheinungsjahr: 202404, Produktform: DI, Autoren: PHILOTAX GmbH, Edition: ENL, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Abbildungen: über 13.300 Abbildungen und über 13.300 Datensätze., Keyword: Briefmarken; Briefmarkensoftware für Deutschland; Software für Briefmarken; Briefmarke; Briefmarken-Katalog; Katalog für Briefmarkensammler; Briefmarkensammler; Briefmarkensammlung, Fachschema: Briefmarke - Philatelie, Warengruppe: Software/Sammlerkataloge/Antiquitäten, Fachkategorie: Antiquitäten und Sammelobjekte, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: PHILOTAX GMBH, Verlag: PHILOTAX GMBH, Verlag: Philotax GmbH, Länge: 196, Breite: 140, Höhe: 16, Gewicht: 94, Produktform: DVD-ROM, Genre: Software, Genre: Software, Vorgänger: 2070020,47,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Postgeschichte von Münnerstadt, Fachbücher von Ortwin GuhlingDie Postgeschichte von Münnerstadt bietet einen tiefen Einblick in die Entwicklung des staatlich organisierten Postwesens in einer kleinen fränkischen Stadt. Seit 1786 war Münnerstadt Sitz einer Thurn- und Taxis'schen Reichspostanstalt und entwickelte sich im 19. Jahrhundert zur Heimat einer königlich bayerischen Postexpedition. Im Laufe des 20. Jahrhunderts wurde es zum Leitpostamt einer umfangreichen Landkraftpost. Die detaillierte Schilderung der wechselvollen Geschichte des Postwesens wird durch chronologisch angeordnete Kapitel strukturiert. Zahlreiche Abbildungen bereichern den Text und vermitteln anschauliche Eindrücke von historischen Gegebenheiten, handelnden Personen und originalen postalischen Dokumenten. Dieses Buch ist der erste Band der neuen Reihe "Münnerstadt und seine Stadtteile gestern und heute", herausgegeben von der Stadt Münnerstadt, und behandelt kulturhistorische sowie heimatkundliche Themen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaffhauser Postgeschichte 1411848, Sachbücher von Hans Konrad PeyerDieses Buch beleuchtet eine faszinierende Periode der mitteleuropäischen Geschichte anhand einer jahrhundertelang zentralen Institution: der Post. Begünstigt durch die Lage am Schnittpunkt von Heiligem Römischem Reich Deutscher Nation, Vorderösterreich und Alter Eidgenossenschaft entstand in der Stadt Schaffhausen ab dem 15. Jahrhundert eine wichtige Drehscheibe der Nachrichtenübermittlung. Von den frühen Botenlinien über die Kaiserliche Reichspost und die Vorderösterreichische Post bis zum Postunternehmen der Thurn und Taxis erstreckt sich die Geschichte des Postwesens, in deren Mittelpunkt oft der rücksichtslose Kampf um Routen, Macht und Geld steht. Mit einer Fülle von Dokumenten - Verträge, Verlautbarungen und Briefwechsel - zeichnet das Buch ein lebhaftes Bild einer Zeit, in der das Postwesen höchst komplex war, aber trotz kriegerischer Wirren, Zoll- und Grenzstreitigkeiten schnell.97,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Pagna, Fotoalbum, BriefmarkenalbumDas Briefmarkenalbum von Pagna ist die ideale Lösung für Sammler, die ihre wertvollen Briefmarken stilvoll und sicher aufbewahren möchten. Mit einem eleganten dunkelblauen Kunstledereinband, der durch eine ansprechende Goldprägung verziert ist, bietet dieses Album nicht nur Schutz, sondern auch eine ansprechende Präsentation. Es verfügt über 32 Seiten aus hochwertigem weissen Karton, die ausreichend Platz für eine umfangreiche Sammlung bieten. Die Seiten sind so gestaltet, dass sie die Briefmarken sicher halten und gleichzeitig eine einfache Handhabung ermöglichen. Dieses Album ist sowohl funktional als auch ästhetisch ansprechend und eignet sich hervorragend für Sammler aller Erfahrungsstufen. Es ist eine wertvolle Ergänzung für jede Sammlung und sorgt dafür, dass Ihre Briefmarken in bestem Zustand bleiben.261,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutschland Briefmarkenkatalog 1849 - 2023 10. AuflageÜber 13.300 Abbildungen Und Datensätze - Über 130 Sammelgebiete - Topaktuell Briefmarken Bis Einschließlich 6. Juli 2023 - Reale Handelspreise, Das Sind Nur Einige Fakten Die Der Neue Deutschland-katalog 10. Auflage Zu Bieten Hat. Katalogpreise Und...59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PHILOTAX GmbH: Deutschland Briefmarkenkatalog 1849 - 2020 10. AuflageDeutschland Briefmarkenkatalog 1849 - 2020 10. Auflage , Über 13.300 Abbildungen und Datensätze - über 130 Sammelgebiete - Topaktuell Briefmarken bis einschließlich 6. Juli 2023 - reale Handelspreise, das sind nur einige Fakten die der neue Deutschland-Katalog 10. Auflage zu bieten hat. Katalogpreise und Ausgabedaten wurden komplett überarbeitet. Zur PHILOTAX Nummer erhalten Sie die Michel-Nummer als zusätzliche Referenz-Katalog Nummer. Suche und Ausdrucke werden unterstützt. Folgende Ausgabegebiete sind enthalten: alle Gebiete von Altdeutschland (von Baden-Norddeutscher Bund) Deutsches Reich zusätzlich Deutsche Auslandspostämter (Deutsche Post in China, Deutsche Post in Marokko, Deutsche Post in der Türkei) Deutsche Kolonien (Deutsche-Neuguinea, Deutsch-Ostafrika, Deutsch-Südwestafrika, Kamerun, Karolinen, Kiautschou, Marianen, Marshall-Inseln, Samoa, Togo, Witu) Generalgouvernement, Memel, Danzig, Böhmen und Mähren Deutsche Besetzungsausgaben 1914/18 (Landespost in Belgien, Etappengebiet West, Oberbefehlshaber Ost, Dorpat, Grodno, Libau, Landesbotenpost der 10. Armee, Deutsche Post in Polen, Militärverwaltung in Rumänin, Etappengebiet der 9. Armee) Deutsche Abstimmungsgebiete (Allenstein, Marienwerder, Oberschlesien, Oppelner Notausgaben, Schleswig etc.) Deutsche Besetzungsausgaben 1939/45 (32 Gebiet von Albanien bis Zara), Feldpost Saar, Saargebiet, Saarland Alliierte Besetzung Deutsche Demokratische Republik Berlin Bundesrepublik alle Ausgaben bis einschließlich 6. Juli 2023 Deutsche Lokalausgaben ab 1945 Sudentenland Funktionen und Ausdrucke Albenblatterstellung, Bestandserfassung, Sammelalbenkärtchen, Katalog-, Bestands-, Fehl-, und Dublettenlisten, eigene individuelle Alben uvm. , Arzneimittel- & Kondomautomaten > Warenautomaten & Dispenser , Auflage: 10. Auflage, Erscheinungsjahr: 202404, Produktform: DI, Autoren: PHILOTAX GmbH, Edition: ENL, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Abbildungen: über 13.300 Abbildungen und über 13.300 Datensätze., Keyword: Briefmarken; Briefmarkensoftware für Deutschland; Software für Briefmarken; Briefmarke; Briefmarken-Katalog; Katalog für Briefmarkensammler; Briefmarkensammler; Briefmarkensammlung, Fachschema: Briefmarke - Philatelie, Warengruppe: Software/Sammlerkataloge/Antiquitäten, Fachkategorie: Antiquitäten und Sammelobjekte, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: PHILOTAX GMBH, Verlag: PHILOTAX GMBH, Verlag: Philotax GmbH, Länge: 196, Breite: 140, Höhe: 16, Gewicht: 94, Produktform: DVD-ROM, Genre: Software, Genre: Software, Vorgänger: 2070020,47,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Postgeschichte von Münnerstadt, Fachbücher von Ortwin GuhlingDie Postgeschichte von Münnerstadt bietet einen tiefen Einblick in die Entwicklung des staatlich organisierten Postwesens in einer kleinen fränkischen Stadt. Seit 1786 war Münnerstadt Sitz einer Thurn- und Taxis'schen Reichspostanstalt und entwickelte sich im 19. Jahrhundert zur Heimat einer königlich bayerischen Postexpedition. Im Laufe des 20. Jahrhunderts wurde es zum Leitpostamt einer umfangreichen Landkraftpost. Die detaillierte Schilderung der wechselvollen Geschichte des Postwesens wird durch chronologisch angeordnete Kapitel strukturiert. Zahlreiche Abbildungen bereichern den Text und vermitteln anschauliche Eindrücke von historischen Gegebenheiten, handelnden Personen und originalen postalischen Dokumenten. Dieses Buch ist der erste Band der neuen Reihe "Münnerstadt und seine Stadtteile gestern und heute", herausgegeben von der Stadt Münnerstadt, und behandelt kulturhistorische sowie heimatkundliche Themen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Schaffhauser Postgeschichte 1411848, Sachbücher von Hans Konrad PeyerDieses Buch beleuchtet eine faszinierende Periode der mitteleuropäischen Geschichte anhand einer jahrhundertelang zentralen Institution: der Post. Begünstigt durch die Lage am Schnittpunkt von Heiligem Römischem Reich Deutscher Nation, Vorderösterreich und Alter Eidgenossenschaft entstand in der Stadt Schaffhausen ab dem 15. Jahrhundert eine wichtige Drehscheibe der Nachrichtenübermittlung. Von den frühen Botenlinien über die Kaiserliche Reichspost und die Vorderösterreichische Post bis zum Postunternehmen der Thurn und Taxis erstreckt sich die Geschichte des Postwesens, in deren Mittelpunkt oft der rücksichtslose Kampf um Routen, Macht und Geld steht. Mit einer Fülle von Dokumenten - Verträge, Verlautbarungen und Briefwechsel - zeichnet das Buch ein lebhaftes Bild einer Zeit, in der das Postwesen höchst komplex war, aber trotz kriegerischer Wirren, Zoll- und Grenzstreitigkeiten schnell.97,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pagna, Fotoalbum, BriefmarkenalbumFür die meisten Menschen ist Briefmarkensammeln ein schönes Hobby. Briefmarken sind klein und fragil. Um sie dauerhaft sicher zu lagern und sie dennoch jederzeit in Augenschein nehmen zu können, sammelt man sie üblicherweise in einem Briefmarkenalbum. Format: A4, Motiv: dunkelblau mit Goldprägung, Kunstledereinband, 32 Seiten.35,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.